
Objectifs du chapitre
Ce que tu vas savoir faire
- Interpréter et comparer des quotients exacts avec un dénominateur non nul.
- Transformer une fraction sans modifier sa valeur.
- Additionner, soustraire, multiplier et diviser des rationnels relatifs.
- Distinguer opposé et inverse, facteurs et termes d’une somme.
- Respecter les regroupements et les priorités.
- Modéliser une fraction d’un tout ou d’un reste et vérifier les unités.
- Reconstruire une preuve de propriété du calcul fractionnaire avec ses conditions.
Onze quarts peuvent-ils dépasser deux unités ? Quand une vente consomme une fraction du reste, quel stock faut-il prendre ? Des parts visibles aux calculs exacts, chaque écriture doit conserver le même nombre et la bonne quantité de référence.
Étape 1
Comprendre une fraction comme un nombre
Une fraction représente le quotient de a par b, avec b non nul. Lorsque a et b sont des entiers, ce nombre est rationnel. Le dénominateur indique en combien de parts égales une unité est partagée ; le numérateur compte ces parts. Ainsi, vaut onze quarts, soit deux unités et trois quarts. Une fraction peut donc dépasser 1. Elle n'est pas seulement une manière de désigner une part d'objet.
Le signe porte sur tout le quotient. Tu peux placer un unique signe moins devant la fraction ou au numérateur ; un dénominateur négatif peut être rendu positif en changeant aussi le signe du numérateur. Deux signes négatifs se compensent : . On préfère un dénominateur positif pour lire et comparer. Zéro peut être au numérateur : . Il ne peut jamais être au dénominateur : aucun nombre multiplié par 0 ne donne 5, donc n’a pas de valeur dans les nombres étudiés.
Un décimal fini est rationnel : son écriture utilise un nombre entier de dixièmes, centièmes ou millièmes. Pour 0,125, pars de 125 millièmes puis simplifie les deux termes. Un rationnel peut ne pas avoir d’écriture décimale finie : est exact, alors que 0,333 est approché. Trois fois 0,333 donne 0,999, pas 1. Garde les fractions dans le calcul pour ne pas accumuler d’erreurs d’arrondi ; la calculatrice permet ensuite d’estimer ou de vérifier.
| = | ||
| Trois chiffres après la virgule donnent des millièmes. | ||
| = | ||
| On divise les deux entiers par leur facteur commun 125, non nul. | ||
Conclusion. 0,125 et désignent exactement le même nombre ; il ne s’agit pas d’un arrondi.
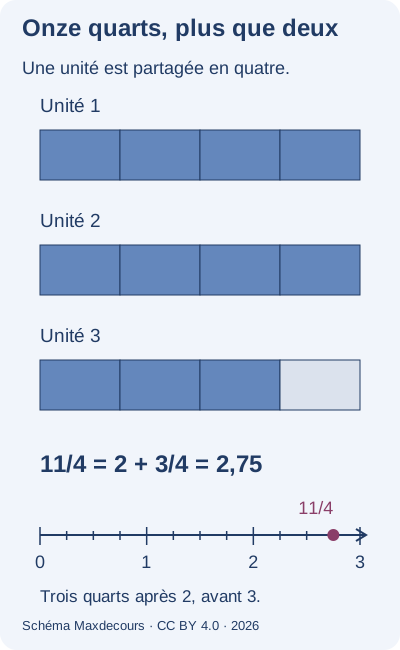
Schéma original Maxdecours, 1er novembre 2026 ; deux représentations du même nombre avec une graduation régulière.
 Agrandir l’image
Combien de quarts forment deux unités ? Où se trouve le onzième quart par rapport à 2 et à 3 ?
Passer des parts à un nombre exact
Deux unités regroupent huit quarts. Trois quarts supplémentaires donnent onze quarts, soit deux unités et trois quarts.
Sur la droite, un quart représente toujours la même distance. Le point est trois quarts après 2 : et 2,75 sont deux écritures exactes du même nombre.
Exemple résolu · Pas à pas
Un quotient supérieur à une unité
Interpréter sans arrondir.
- 11 = 2 × 4 + 3.
- = + = 2 + .
- Les onze quarts représentent deux unités et trois quarts.
= 2,75 est une valeur exacte.
À retenir. Une fraction désigne un quotient exact ; son dénominateur est non nul.
Étape 2
Changer l’écriture sans changer le nombre
Multiplier le numérateur et le dénominateur par le même nombre non nul conserve le quotient : (a × k)/(b × k) = . On multiplie simultanément le nombre de parts et la finesse du partage. Trois quarts peuvent devenir six huitièmes : = . Diviser les deux entiers par un diviseur commun produit aussi une écriture équivalente. Ainsi, = en divisant par 6 ; diviser seulement 18 changerait le nombre.
Pour comparer deux fractions, commence par rendre leurs dénominateurs positifs. Puis choisis une même unité de partage. Pour et , douze convient : transforme les deux écritures en douzièmes, puis compare leurs numérateurs. Avec deux nombres négatifs, le plus éloigné de zéro est le plus petit. Le calcul suivant conserve les signes à chaque étape.
| = | ||
| On multiplie les deux termes de la première fraction par 2. | ||
| = | ||
| On multiplie les deux termes de la seconde par 3. | ||
| < | ||
| Au même dénominateur positif, −10 est inférieur à −9. | ||
Conclusion. On obtient . La comparaison est exacte, sans arrondi décimal.
Une autre méthode compare les produits croisés lorsque les dénominateurs sont positifs : < équivaut à ad < cb. Elle vient du dénominateur commun bd, pas d'une recette sans condition sur les signes. On peut aussi comparer à un repère : dépasse 1, tandis que lui est inférieur. Des valeurs décimales arrondies identiques ne prouvent pas une égalité. Pour prouver que deux fractions sont égales, transforme exactement leurs écritures ou vérifie leurs produits croisés.
Tableau original Maxdecours ; présentation revue le 1er novembre 2026.
| Nombre | Écritures exactes équivalentes |
|---|---|
| Trois quarts | = = |
| Moins deux tiers | = = |
Vérifie chaque ligne en multipliant les deux termes par le même entier.
La valeur reste identique quand le partage change
Multiplier les deux termes par 2 transforme en . Les parts sont deux fois plus petites et deux fois plus nombreuses : la même quantité est comptée.
Les facteurs 2 puis 4 donnent les écritures négatives de la deuxième ligne. Le signe du nombre reste négatif ; seule son écriture change.
À retenir. Transformer les deux termes conserve le quotient ; un dénominateur commun permet une comparaison exacte.
Étape 3
Démontrer une propriété avec la définition du quotient
Un exemple numérique montre qu'une règle fonctionne dans un cas ; il ne suffit pas à la prouver pour tous les nombres. Pour démontrer une propriété du calcul fractionnaire, on peut utiliser la définition du quotient : x = signifie bx = a lorsque b est non nul. Le quotient est unique : si bx = by et b est non nul, diviser par b donne x = y. Cette condition est indispensable et doit apparaître dans la preuve.
Montrons que multiplier les deux termes par un même k non nul conserve le quotient. Pour b et k non nuls, pose . La définition donne . Le but est d’identifier le quotient de ak par bk, sans supposer la règle à démontrer. Multiplier une égalité par k, puis utiliser l’unicité du quotient, fournit les étapes suivantes.
| = | ||
| C’est la définition de x, avec b non nul. | ||
| = | ||
| On multiplie les deux membres par k, non nul. | ||
| = | ||
| Le produit bk est non nul : x est son quotient unique pour le numérateur ak. | ||
Conclusion. Ainsi pour b et k non nuls. Les deux termes doivent être transformés.
Une preuve semblable justifie la somme au même dénominateur. Pose et , avec b non nul. Les égalités et sont données par la définition. La distributivité relie leur somme au quotient cherché ; on n’utilise pas une règle que l’on cherche justement à prouver. Les écritures équivalentes permettront ensuite de traiter des dénominateurs différents.
| = | ||
| On applique la distributivité. | ||
| = | ||
| On remplace bx et by par les numérateurs donnés. | ||
| = | ||
| On divise par b, qui est non nul. | ||
Conclusion. Deux fractions de même dénominateur s’additionnent en additionnant les numérateurs ; la taille des parts reste la même.
À retenir. Une preuve générale nomme les conditions et utilise la définition du quotient ; des exemples seuls ne suffisent pas.
Étape 4
Additionner et soustraire avec une même unité
Pour additionner des fractions, il faut compter des parts de même taille. Avec un dénominateur commun b, + = (a + c)/b. Les parts restent des b-ièmes : le dénominateur ne s'additionne pas. Un demi et un quart donnent trois quarts, pas deux sixièmes. Si les dénominateurs diffèrent, transforme d'abord les deux fractions en écritures équivalentes au même dénominateur. Leur produit convient toujours, mais un plus petit multiple commun peut alléger les calculs.
Pour , choisis le dénominateur commun 12 et transforme les deux fractions avant d’additionner. La quantité négative est un peu plus grande en valeur absolue que la positive : le résultat doit donc être négatif et proche de zéro. Ce contrôle de signe aide à repérer une erreur avant de reprendre chaque ligne.
| = | ||
| Les deux termes sont exprimés en douzièmes. | ||
| = | ||
| On additionne les numérateurs, pas les dénominateurs. | ||
| = | ||
| Le numérateur vaut −1 ; la fraction est irréductible. | ||
Conclusion. La somme vaut exactement ; son signe correspond au contrôle annoncé.
Soustraire un nombre revient à ajouter son opposé. Conserve donc les parenthèses dans jusqu’au changement de signe. Après transformation, cherche une même unité de partage puis simplifie si un diviseur commun subsiste. Une réponse entière peut être écrite comme telle. Le résultat exact reste prioritaire ; l’arrondi n’intervient que si la consigne le demande.
| = | ||
| L’opposé du nombre négatif est positif. | ||
| = | ||
| Les deux fractions sont mises au dénominateur 12. | ||
| = | ||
| Les onze douzièmes ne se simplifient pas. | ||
Conclusion. Soustraire augmente ici la valeur de . Le dénominateur n’a pas été additionné.
À retenir. Une somme compte des parts de même taille ; soustraire revient à ajouter l’opposé.
Étape 5
Multiplier et simplifier un produit
Multiplier par une fraction peut signifier prendre une fraction d'une quantité. Trois quarts de deux tiers d'une unité donnent × . On peut partager l'unité en douze parts et en retenir six : le résultat vaut = . La règle générale est (a/b) × (c/d) = (ac)/(bd), avec b et d non nuls. Elle multiplie les numérateurs entre eux et les dénominateurs entre eux, contrairement à la règle de l'addition.
Les signes suivent les règles des nombres relatifs. Dans , les deux facteurs négatifs donnent un produit positif. Calcule alors la fraction positive et simplifie-la. Un facteur nul donne zéro. Pour un nombre non nul, multiplier par un nombre positif inférieur à 1 réduit la valeur absolue ; multiplier par l’augmente. Une multiplication n’augmente donc pas toujours un nombre.
| = | ||
| Deux facteurs négatifs produisent un résultat positif. | ||
| = | ||
| On multiplie les numérateurs et les dénominateurs. | ||
| = | ||
| On divise les deux termes par 6. | ||
Conclusion. Le résultat est , positif, sans utiliser de dénominateur commun pour multiplier.
Dans un produit, on peut simplifier des facteurs communs entre tout le numérateur et tout le dénominateur avant de multiplier. Pour , repère le facteur 7 dans 14 et le facteur 3 dans 9 et 15. Cette simplification ne porte jamais sur des termes séparés par + ou −. Dans , calcule le numérateur entier avant toute réduction ; barrer les deux 6 changerait le quotient.
| = | ||
| On simplifie 14 et 7 par 7, puis 9 et 15 par 3. | ||
| = | ||
| Il reste un produit de numérateurs, sur le dénominateur 5. | ||
Conclusion. On obtient . La simplification s’appuie sur des facteurs du produit, pas sur une addition.
À retenir. Multiplier les fractions revient à multiplier les numérateurs et les dénominateurs ; on simplifie des facteurs, jamais des termes d’une somme.
Étape 6
Diviser par une fraction non nulle
L'inverse d'un nombre non nul est le nombre dont le produit avec lui vaut 1. L'inverse de est , puisque × = 1. L'inverse de est ; les signes négatifs produisent bien un produit positif. L'opposé est différent : l'opposé de est et leur somme vaut zéro. Zéro n'a pas d'inverse, car 0 multiplié par n'importe quel nombre vaut 0.
Diviser par , avec c et d non nuls, revient à multiplier par . Si , multiplier les deux membres par l’inverse du diviseur isole q. On inverse seulement le diviseur, pas les deux fractions. Applique cette démarche à en contrôlant d’abord que le diviseur n’est pas nul.
| = | ||
| L’inverse de est . | ||
| = | ||
| Le produit est négatif et se calcule comme un quotient de produits. | ||
| = | ||
| On simplifie par 7 et par 3. | ||
Conclusion. Le quotient vaut . Le multiplier par le diviseur initial redonne .
Le contrôle peut se faire par multiplication : × = . Une division par un nombre positif inférieur à 1 peut agrandir le résultat : 3 ÷ = 6, car six demi-unités forment trois unités. Quand des unités sont présentes, distingue les situations : une quantité en litres divisée par le volume d'une portion en litres donne un nombre de portions, tandis que partager une quantité entre un nombre de personnes conserve l'unité litre par personne.
À retenir. Diviser revient à multiplier par l’inverse du diviseur, qui doit être non nul.
Étape 7
Organiser un calcul à plusieurs opérations
Les fractions suivent les mêmes priorités que les autres nombres : calculer d'abord les parenthèses, puis les multiplications et divisions, puis les additions et soustractions. À priorité égale, on avance de gauche à droite. Une barre de fraction regroupe tout son numérateur et tout son dénominateur : (2 + 1)/(4 + 2) vaut . Elle ne signifie pas 2 + + 2. Recopie une ligne de calcul complète à chaque étape pour ne pas oublier un terme.
Dans , l’opération principale est la soustraction. Il faut pourtant commencer par la parenthèse, puis effectuer la division par 2, avant de soustraire. Recopie l’expression entière pour garder les termes encore en attente. La dernière soustraction demande un dénominateur commun ; le produit par l’inverse de 2 n’en demande pas.
| = | ||
| Q désigne l’expression entière à calculer. | ||
| = | ||
| La parenthèse vaut , soit . | ||
| = | ||
| Diviser par 2 revient à multiplier par . | ||
| = | ||
| On met les deux termes restants au même dénominateur. | ||
| = | ||
| On soustrait les numérateurs. | ||
Conclusion. La valeur exacte de Q est . Soustraire avant de diviser aurait changé l’expression.
Avant de calculer, repère l'opération principale et trace sur ton cahier les étapes nécessaires. Estime le signe et un ordre de grandeur. Après le calcul exact, vérifie éventuellement sur la calculatrice avec toutes les parenthèses. Saisir 3 ÷ 4 − 1 ÷ 2 + 1 ÷ 6 ÷ 2 n'écrit pas l'expression précédente : la machine ne devine pas tes regroupements. Un affichage décimal est un contrôle approché, pas la justification des égalités exactes.
À retenir. Une ligne complète à chaque étape et des parenthèses explicites empêchent de changer l’expression.
Étape 8
Choisir le tout et expliquer un modèle
Dans un problème, une fraction se rapporte toujours à une quantité de référence. « Un tiers des places restantes » ne signifie pas « un tiers des places initiales ». Nomme le tout avant chaque opération, puis calcule la quantité correspondante. Une unité aide à distinguer une quantité, comme 24 places, d'une proportion, comme des places initiales. Pour des objets indivisibles, vérifie que les effectifs calculés sont entiers dans le modèle.
Exemple fictif : 120 places sont proposées. La première vente utilise du stock initial, soit 48 places ; il en reste 72. La seconde vente utilise de ce reste, soit 24 places. Au total, 72 places sont vendues et 48 restent disponibles. La seconde vente représente du stock initial, pas . On peut contrôler le résultat avec la proportion restante, en nommant le tout à chaque étape.
| = | ||
| Après chaque vente, on conserve une fraction du stock de cette étape. | ||
| = | ||
| Le premier reste vaut du tout ; le second conserve de ce reste. | ||
| = | ||
| Le produit exprime la proportion finale du stock initial. | ||
Conclusion. Les de 120 places valent 48 places, ce qui confirme le calcul par effectifs.
Lorsque tu rédiges, indique ce que représente chaque nombre et pourquoi l'opération convient. Une réponse numérique seule ne prouve pas que le tout a été correctement choisi. Pour une quantité continue, comme un volume, un résultat fractionnaire convient ; pour des portions complètes, il faut parfois prendre seulement le nombre entier possible et calculer le reste. Termine par une vérification : les quantités vendues et restantes reconstituent le stock initial, les unités sont cohérentes et les proportions se situent entre 0 et 1.
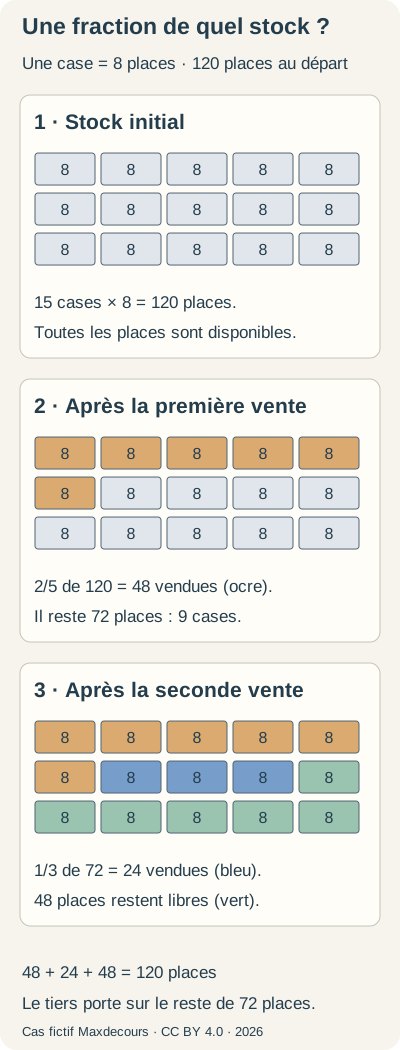
Modèle de 120 places entièrement fictif et schéma original Maxdecours, 1er novembre 2026. Une case représente huit places.
 Agrandir l’image
Pourquoi la seconde vente prend-elle trois cases sur neuf, et non cinq cases sur quinze ?
Une nouvelle quantité de référence pour la seconde fraction
La première vente porte sur le stock initial de 120 places : correspondent à 48 places. Il reste alors 72 places, représentées par neuf cases.
Un tiers de ces neuf cases vaut trois cases, donc 24 places. Un tiers du stock initial aurait donné cinq cases, soit 40 places : ce serait une autre vente.
Les six cases vertes restantes valent 48 places. Le contrôle 48 + 24 + 48 = 120 reconstitue toutes les places du stock initial.
À retenir. La fraction d’un reste n’est pas la même fraction du tout initial ; nommer la référence guide le calcul.
L’essentiel à retrouver
Ta fiche de révision
- Le dénominateur d’une fraction est non nul ; plusieurs écritures peuvent désigner le même quotient.
- Comparaison et addition demandent une même unité ; le produit suit une autre règle.
- Soustraire, c’est ajouter l’opposé ; diviser par un nombre non nul, c’est multiplier par son inverse.
- La barre de fraction regroupe tout le numérateur et tout le dénominateur.
- Dans un problème, précise le tout, les unités et le contrôle du résultat.
- Une preuve de propriété utilise la définition du quotient et précise les dénominateurs non nuls.
- Une écriture décimale finie peut être exacte, comme 2,75 pour ; 0,333 reste une approximation de .
Des erreurs à comprendre
Additionner numérateurs et dénominateurs.
Convertis en parts de même taille, puis additionne seulement les numérateurs.
Barrer un terme dans (a + b)/a.
On simplifie des facteurs communs ; une somme n’est pas un produit.
Inverser les deux fractions dans une division.
Inverse seulement le diviseur non nul, puis multiplie.
Additionner des fractions portant sur deux stocks différents.
Nomme le tout de chaque fraction et ramène les quantités au même stock initial.
Écrire une égalité avec un décimal arrondi.
Garde la fraction exacte ou utilise ≈ et précise l’arrondi.
Les activités avec l’abonnement
Passe de l’idée
à la pratique.
L’abonnement ouvre les exercices corrigés, le quiz, les évaluations et les cartes de ce chapitre. Choisis une activité, comprends tes erreurs et retrouve la notion à revoir.
Essaie et corrige
7 exercices et 3 questions de quiz, avec les explications utiles après ta réponse.
Vérifie sans aide
4 activités d’évaluation, distinctes de l’entraînement. Les réponses ouvertes utilisent des critères.
Reviens au bon moment
11 cartes et un bilan retrouvés dans ce navigateur, avec tes échéances de révision.
Choisis ta formule d’abonnement sur la page des offres, où tu retrouveras les tarifs et leurs conditions.
Sources et repères
Édition Maxdecours · Année scolaire 2026-2027 · Vérification documentaire : 2026-11-01.
Attendus de fin d'année de troisième en mathématiques · Éduscol, DGESCO · Page 2 PDF, calcul avec les nombres rationnels et résolution de problèmes ; progression Maxdecours proposée.
Programme du cycle des approfondissements, BO n° 31 du 30 juillet 2020 · Ministère de l'Éducation nationale · Pages 130-131 PDF : rationnels, quotients, fractions, calcul exact/approché et démonstration d’au moins une propriété fractionnaire avec la définition du quotient.
Fractions : notion de fraction et division · Yvan Monka, Maths et tiques · Définition de l’inverse, division et exemples résolus ; comparaison avec les représentations originales du présent cours.
Les étapes des calculs et la rédaction se font sur un cahier. La calculatrice vérifie une approximation ; elle ne remplace pas la justification des transformations exactes. Les réponses construites se relisent avec une grille et peuvent être discutées avec ton professeur.